2021年中国先进环保产业链上中下游市场分析 聚焦环境保护专用设备
2021年是中国"十四五"规划的开局之年,在碳达峰、碳中和目标背景下,环保产业迎来新一轮发展机遇。作为先进环保产业链的核心环节,环境保护专用设备的市场表现直接反映了整个产业链的景气度。本文从产业链上中下游视角,对2021年中国环境保护专用设备市场进行系统分析。
一、先进环保产业链概述
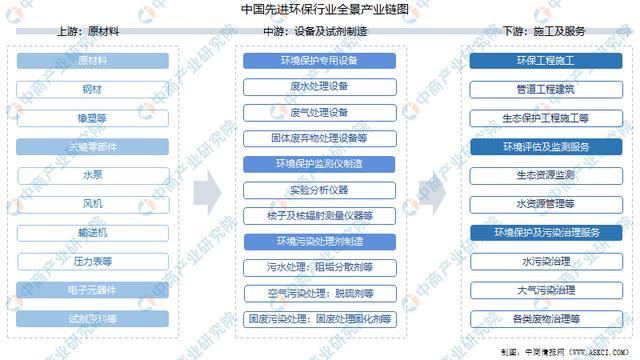
先进环保产业链可分为上游原材料与零部件、中游环保设备制造、下游环保工程与运营服务三大环节。
上游主要包括钢材、有色金属、塑料、电子元器件、泵阀、传感器等原材料和零部件供应。中游为环境保护专用设备制造,涵盖大气污染防治设备、水污染防治设备、固废处理设备、噪声与振动控制设备、环境监测专用仪器仪表等。下游应用领域包括市政污水处理、工业废水处理、烟气治理、垃圾焚烧发电、危废处置、土壤修复等。
二、上游市场分析:原材料与零部件供应
2021年,环境保护专用设备上游原材料市场整体呈现价格分化态势。钢材价格上半年大幅上涨,下半年有所回落,全年均价同比上涨约20%,对设备制造成本形成一定压力。有色金属中,铜、铝价格均创近年新高,增加了电气控制系统和管道部件的成本。塑料及复合材料价格相对平稳,但高端耐腐蚀材料仍依赖进口。
零部件方面,国产化率持续提升。泵阀、风机、传感器等通用零部件国内供应充足,但高端膜材料、精密监测传感器、特种催化剂等仍以进口为主。2021年,受全球供应链紧张影响,部分进口零部件交货周期延长,促使环保设备企业加速国产替代进程。
三、中游市场分析:环境保护专用设备制造
- 大气污染防治设备
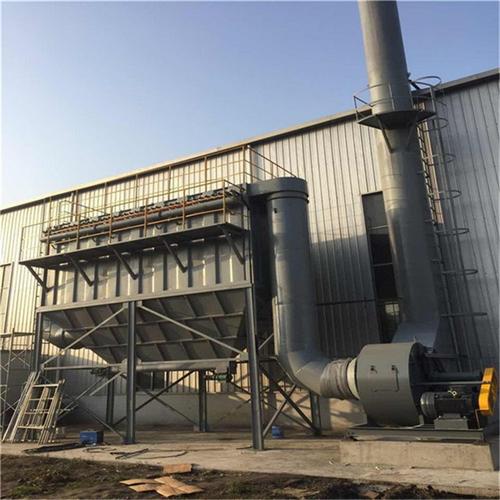
2021年,随着钢铁、水泥、焦化等行业超低排放改造深入推进,袋式除尘器、电除尘器、脱硫脱硝设备市场需求保持旺盛。其中,非电行业超低排放改造成为增长主力,带动高温滤料、SCR脱硝催化剂等专用设备销量提升。全年大气污染防治设备市场规模约1200亿元,同比增长8%左右。
- 水污染防治设备
在长江大保护、黄河流域生态保护等国家战略推动下,城镇污水处理提质增效、工业废水零排放需求持续释放。2021年,膜生物反应器(MBR)、反渗透(RO)、高效沉淀池等设备市场增长明显。农村污水治理市场启动,小型一体化污水处理设备迎来爆发式增长。全年水污染防治设备市场规模约1500亿元,同比增长10%以上。
- 固废处理设备
垃圾分类政策全面推进,厨余垃圾处理、垃圾焚烧发电设备需求强劲。2021年,垃圾焚烧炉排炉、烟气净化系统、渗滤液处理设备等保持高景气。危废处置设备受益于监管趋严,市场规模稳步扩大。全年固废处理设备市场规模约800亿元,同比增长12%左右。
- 环境监测专用仪器仪表
2021年,环境监测网络不断完善,大气、水质、土壤监测设备需求持续增长。VOCs监测、网格化微站、在线水质分析仪等产品销量领先。国产监测设备技术逐步成熟,市场份额提升。全年环境监测仪器仪表市场规模约400亿元,同比增长15%左右。
四、下游市场分析:环保工程与运营服务
2021年,环保工程市场从单纯追求规模转向提质增效。市政污水提标改造、黑臭水体治理、工业园区第三方治理等成为热点。环保运营服务市场化程度提高,PPP模式规范化后,特许经营项目质量提升。
从行业需求看,电力行业超低排放改造基本完成,钢铁、水泥等行业成为大气治理主战场。水务行业进入存量优化阶段,智慧水务、管网修复等细分领域增长较快。固废领域,垃圾焚烧发电项目竞争加剧,厨余垃圾处理市场刚刚起步。
五、市场特点与趋势
2021年环境保护专用设备市场呈现以下特点:一是国产化替代加速,高端设备自主可控能力增强;二是智能化、数字化融合,设备远程运维、智慧管控成为趋势;三是行业集中度提升,头部企业市场份额扩大;四是市场竞争由价格战转向技术、服务综合比拼。
在双碳目标引领下,环保专用设备将进一步向高效、节能、低碳方向升级。资源化、能源化设备,如污泥干化焚烧、垃圾制氢、碳捕集利用与封存(CCUS)等新兴领域将迎来发展机遇。随着一带一路倡议推进,中国环保设备走出去步伐有望加快。
六、
2021年中国先进环保产业链在政策驱动和市场需求双重作用下保持稳健增长。上游成本压力推动中游企业技术升级,下游需求释放带动设备市场扩容。环境保护专用设备作为产业链核心,正处于从大到强转变的关键期。唯有坚持创新驱动、质量优先,才能在激烈的市场竞争中占据先机,助力美丽中国建设和全球环境治理。
如若转载,请注明出处:http://www.skcdjkj.com/product/39.html
更新时间:2026-10-05 13:10:08